

 Conexión directa con la DIAN
Software de nómina electrónica DIAN para empresas en Colombia
Valida antes de enviar y transmite el mes completo en una sola acción.
- Más de 1.000 empresas en Colombia
- Aval de la UGPP (se abre en una pestaña nueva)
- Atestiguamiento ISAE 3402 Tipo II (se abre en una pestaña nueva)
Nómina electrónica en Colombia: lo esencial en 2026
Bitákora genera, firma y transmite a la DIAN el Documento Soporte de Pago de Nómina Electrónica de cada colaborador desde la nómina que ya liquidaste, sin costo por transmisión.
| Tema | Respuesta |
|---|---|
| Qué es | El Documento Soporte de Pago de Nómina Electrónica, DSNE, es el soporte electrónico que la DIAN exige para que los pagos de nómina sean deducibles en renta. Se genera cada mes por cada colaborador o pensionado, con los pagos o abonos en cuenta del periodo, y hace parte del sistema de facturación electrónica (Artículo 616-1 del Estatuto Tributario). |
| Quién lo emite | El contribuyente del impuesto sobre la renta que hace pagos o abonos en cuenta derivados de una relación laboral o legal y reglamentaria, o pagos a sus pensionados, y quiere soportarlos como costo o deducción en su declaración de renta. |
| Periodicidad | Un documento mensual por colaborador que consolida todos los pagos o abonos en cuenta del mes, incluidas las quincenas. |
| Plazo | Los 10 primeros días hábiles del mes siguiente al mes en que se hizo el pago o el abono en cuenta. |
| Corrección | Una nota de ajuste que reemplaza o elimina el documento ya transmitido. |
| Norma | Resolución Única DIAN 000227 de 2025, que compila la Resolución DIAN 000013 de 2021. |
| Riesgo | Que la DIAN desconozca la nómina como costo o deducción en renta. El Artículo 616-1 del Estatuto Tributario remite además a la sanción del Artículo 651, aunque la DIAN ha señalado que esa sanción aún no es aplicable al documento soporte porque requiere reglamentación. |
¿Qué es la nómina electrónica?
La nómina electrónica es el Documento Soporte de Pago de Nómina Electrónica: un archivo XML que el empleador genera, firma digitalmente y transmite a la DIAN para soportar los pagos que hizo a sus colaboradores y pensionados en el mes.
Con el Documento Soporte de Pago de Nómina Electrónica, los pagos de nómina sirven como costo o deducción en el impuesto sobre la renta y, cuando aplica, como soporte de impuestos descontables de IVA.
La nómina electrónica no reemplaza la liquidación de nómina ni la planilla PILA. Reporta los pagos o abonos en cuenta del mes: los devengados, las deducciones y el neto de cada colaborador.
La base legal está en tres normas
- Artículo 616-1 del Estatuto Tributario, modificado por el Artículo 13 de la Ley 2155 de 2021: le permite a la DIAN incluir en el sistema de facturación otros documentos electrónicos y otras operaciones. Es la base legal de la nómina electrónica de forma indirecta: la DIAN la incluyó mediante la Resolución 000013 de 2021.
- Resolución DIAN 000013 del 11 de febrero de 2021, implementó el Documento Soporte de Pago de Nómina Electrónica y adoptó su anexo técnico.
- Resolución Única DIAN 000227 del 23 de septiembre de 2025, compila la regulación de la nómina electrónica en su Parte 1, Título 5, Capítulo 3.
¿Quién está obligado a emitir nómina electrónica?
Está obligado todo contribuyente del impuesto sobre la renta, persona jurídica o persona natural, que haga pagos o abonos en cuenta derivados de una relación laboral o legal y reglamentaria, o pagos a sus pensionados, y quiera soportarlos como costo o deducción en renta.
Debes emitir nómina electrónica si:
- Pagas salarios, prestaciones sociales, vacaciones o bonificaciones a colaboradores con contrato laboral y quieres soportarlos como costo o deducción en renta.
- Pagas pensiones a cargo de la empresa y las deduces en renta.
- Tienes aprendices. Con la Ley 2466 de 2025, el contrato de aprendizaje pasó a ser un contrato laboral especial y sus pagos se soportan en nómina electrónica.
No emites nómina electrónica por:
- Pagos a contratistas o prestadores de servicios sin relación laboral. Si el contratista está obligado a facturar, el pago se soporta con su factura electrónica; si no lo está, tu empresa genera el documento soporte en adquisiciones a no obligados a facturar. Lo que define la obligación es la realidad de la relación: si hay subordinación, existe contrato de trabajo y esos pagos debían reportarse en la nómina electrónica.
- Pagos de contribuyentes del Régimen Simple de Tributación. Este régimen sustituye el impuesto sobre la renta y no admite costos ni deducciones, así que no hay pagos que soportar, según el Concepto Unificado DIAN 106 de 2022, confirmado por el Concepto DIAN 009534 de 2026.
¿Cuál es el plazo para transmitir la nómina electrónica en 2026?
La nómina electrónica se transmite dentro de los 10 primeros días hábiles del mes siguiente al mes en que hiciste los pagos o abonos en cuenta.
La Resolución Única DIAN 000227 de 2025 (Artículo 1.5.3.4.1.1), que compila la Resolución 000013 de 2021 (Artículo 8), fija los diez primeros días del mes siguiente. La DIAN ha interpretado que son días hábiles, con base en el Artículo 62 de la Ley 4 de 1913, que excluye los feriados de los plazos fijados en días. Por eso se cuentan de lunes a viernes, sin festivos.
El calendario incluye el festivo nuevo del lunes 13 de julio, día de la Virgen de Chiquinquirá (Ley 2578 de 2026): por eso la nómina de junio vence el miércoles 15 de julio y no el 14.
Transmite antes del día hábil 5 del mes. Ese margen te deja corregir un rechazo de la DIAN sin salirte del plazo.
| Mes en que pagaste la nómina | Fecha límite de transmisión |
|---|---|
| Enero de 2026 | Viernes 13 de febrero de 2026 |
| Febrero de 2026 | Viernes 13 de marzo de 2026 |
| Marzo de 2026 | Jueves 16 de abril de 2026 |
| Abril de 2026 | Viernes 15 de mayo de 2026 |
| Mayo de 2026 | Martes 16 de junio de 2026 |
| Junio de 2026 | Miércoles 15 de julio de 2026 |
| Julio de 2026 | Martes 18 de agosto de 2026 |
| Agosto de 2026 | Lunes 14 de septiembre de 2026 |
| Septiembre de 2026 | Jueves 15 de octubre de 2026 |
| Octubre de 2026 | Martes 17 de noviembre de 2026 |
| Noviembre de 2026 | Martes 15 de diciembre de 2026 |
| Diciembre de 2026 | Lunes 18 de enero de 2027 |
¿Qué información debe llevar el documento soporte?
El Documento Soporte de Pago de Nómina Electrónica incluye, por cada colaborador:
- Razón social o nombre y NIT del empleador.
- Nombre, tipo y número de documento del colaborador o pensionado.
- Periodo y fecha de pago.
- Numeración consecutiva del documento.
- CUNE, el Código Único de Documento Soporte de Pago de Nómina Electrónica.
- Devengados: salario, horas extras, recargos, comisiones, prestaciones sociales, vacaciones, incapacidades, licencias y demás pagos.
- Deducciones: aportes a salud y pensión del colaborador, Fondo de Solidaridad Pensional, retención en la fuente, libranzas y demás descuentos autorizados.
- Total devengado, total deducido y neto pagado.
- Medio de pago.
- Fecha y hora de generación y firma digital.
- Nombre o razón social y NIT del proveedor tecnológico, e identificación del software.
- Código QR para consultar el documento.
Las cesantías y sus intereses se reportan en el mes en que se causan: lo que va en la nómina electrónica es la provisión, no el pago. Las que se consignan al fondo no se vuelven a reportar, porque son las consolidadas del año, ya reportadas mes a mes.
¿Cómo se transmite la nómina electrónica desde Bitákora?
En Bitákora, la nómina electrónica sale de la nómina que ya liquidaste. Son seis pasos, y los dos primeros se hacen una sola vez.
Configura el software propio.
En Configuraciones del sistema eliges la modalidad de software propio, cargas el certificado de firma digital de tu empresa y haces desde Bitákora la habilitación ante la DIAN. Esta configuración se hace una sola vez.
Parametriza los conceptos.
Asignas cada concepto de pago y de descuento a su categoría para que cada devengado y cada deducción viaje a la DIAN con el código correcto.
Revisa cada colaborador.
Desde el botón Gestionar ves el documento soporte de cada colaborador antes de enviarlo.
Valida el mes completo.
El reporte de nómina electrónica en Excel muestra el estado de cada colaborador, con pendientes, advertencias y errores, antes de la transmisión.
Transmite el periodo.
Desde el botón Nómina electrónica eliges el mes y Bitákora envía a la DIAN un documento soporte por cada colaborador.
Consulta el CUNE.
La DIAN valida cada documento y devuelve su CUNE. Bitákora lo archiva y lo puedes consultar cuando lo necesites.
El paso 1 en video: habilitación como software propio
Diego Aguirre, consultor de Bitákora, muestra en 3 minutos cómo se hace en Bitákora la habilitación de la nómina electrónica en la modalidad de software propio. Esta configuración se hace una sola vez.
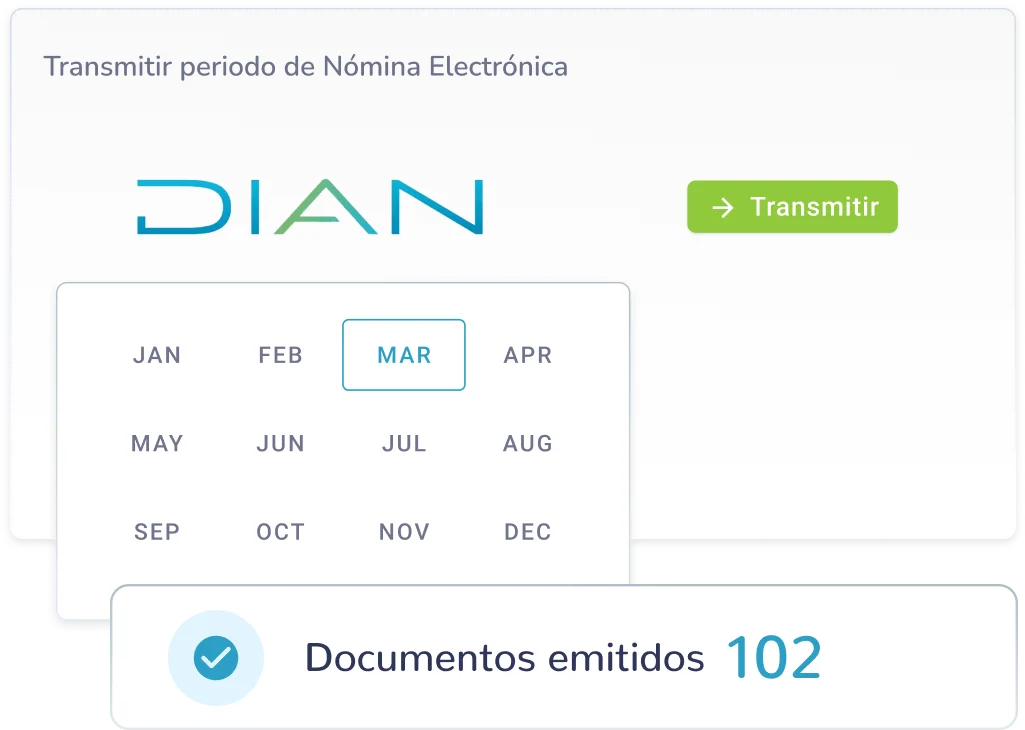
Si algo cambia después de transmitir, generas la nota de ajuste en el mismo flujo y no tienes que rehacer el periodo. Donde más tiempo ahorras es en la validación previa: corriges los errores antes de enviar, en vez de esperar a que la DIAN rechace el documento.
Ventajas de elegir la nómina electrónica con Bitákora
El XML para la DIAN y la integración contable salen de la misma liquidación
Descubre el plan y su precio Generación del Documento Soporte de Pago de Nómina Electrónica en XML
- Validación previa con pendientes, advertencias y errores por colaborador
- Firma con el certificado digital de la empresa
- Transmisión del periodo a la DIAN sin costo por transmisión
- Notas de ajuste de reemplazo y eliminación
- Archivo y consulta del CUNE
- Coherencia con contabilidad, provisiones y PILA
¿Qué es una nota de ajuste de nómina electrónica?
La nota de ajuste corrige un Documento Soporte de Pago de Nómina Electrónica que la DIAN ya validó. Referencia el CUNE del documento original y puede ser de dos tipos.
La DIAN aplica a las notas de ajuste el mismo plazo de transmisión del documento soporte, según el Concepto DIAN 011042 (interno 1239) del 26 de diciembre de 2024.
| Tipo de nota de ajuste | Cuándo se usa |
|---|---|
| Reemplazar | Cambia valores o datos de un documento transmitido: un devengado mal calculado, una deducción omitida o un dato del colaborador. |
| Eliminar | Anula un documento transmitido por error, por ejemplo el de un colaborador que no recibió pagos ese mes. |
Cómo se emite una nota de ajuste en Bitákora, en video
Diego Aguirre, consultor de Bitákora, muestra en 2 minutos cómo se emite desde Bitákora una nota de ajuste de nómina electrónica.
¿Qué pasa si no transmites la nómina electrónica o la envías tarde?
Hoy el riesgo concreto es perder la deducción de la nómina en renta. La sanción del Artículo 651 está en la ley, pero la DIAN ha señalado que aún no es aplicable al documento soporte de nómina porque requiere reglamentación.
Sanción
Salvo que exista una sanción específica, el Artículo 616-1 del Estatuto Tributario, modificado por la Ley 2155 de 2021, remite al Artículo 651 cuando un documento del sistema de facturación no se transmite en debida forma. Sin embargo, la DIAN ha señalado que esa sanción aún no es aplicable al documento soporte de nómina electrónica porque requiere reglamentación.
La sanción del Artículo 651, por no enviar información tributaria o enviarla con errores o fuera de plazo, tiene un tope de 7.500 UVT: $392.805.000 en 2026, con la UVT de $52.374 fijada por la Resolución DIAN 000238 del 15 de diciembre de 2025. Ejemplo: si no suministras información tributaria por $80.000.000, la sanción puede llegar a $800.000.
| Situación | Sanción del Artículo 651 del Estatuto Tributario |
|---|---|
| No transmitir | 1 %de las sumas no reportadas |
| Transmitir con errores | 0,7 %de las sumas reportadas con error |
| Transmitir fuera de plazo | 0,5 %de las sumas reportadas tarde |
| Sin base para calcular | 0,5 UVTpor cada dato no suministrado o incorrecto |
Deducción en renta
Si no transmites el DSNE, la DIAN puede desconocer los pagos de nómina como costo o deducción. Eso aumenta tu renta líquida, el impuesto a pagar y, si lo detecta en una fiscalización, puede sumar sanción por inexactitud e intereses de mora.
Transmitir tarde no siempre implica perder la deducción. El Concepto DIAN 010193 (interno 831) del 1 de junio de 2026 aclara que la transmisión extemporánea no impide por sí sola deducir los pagos del año en que se hicieron, siempre que pruebes la relación laboral, el pago o abono en cuenta y que transmitas dentro de un plazo razonable, en línea con el Parágrafo 2 del Artículo 771-2 del Estatuto Tributario.
Fiscalización cruzada
La DIAN recibe lo que reportas en la nómina electrónica y la UGPP fiscaliza lo que pagas en seguridad social a través de la PILA. Como la UGPP puede acceder a información tributaria en sus procesos de fiscalización, las diferencias entre los dos reportes pueden convertirse en un hallazgo.
Errores frecuentes al transmitir la nómina electrónica
- Conceptos mal parametrizados. Un pago no salarial reportado como salarial cambia la base que ve la DIAN y la que ve la UGPP.
- Valores que no cuadran con la contabilidad. Lo que se transmite debe ser coherente con lo contabilizado y con lo que declaras en renta y reportas en la información exógena.
- Cesantías reportadas dos veces. Se reportan mes a mes, cuando se causan. La consignación al fondo no se vuelve a reportar.
- Novedades mal clasificadas. Incapacidades, licencias, vacaciones y retiros del mes con el concepto equivocado.
- Transmitir sin validar. Cada error que llega a la DIAN se corrige después con una nota de ajuste.
- Certificado de firma digital vencido. Sin certificado vigente no puedes firmar ni transmitir.
- Esperar al último día hábil. Un rechazo ese día deja el documento fuera de plazo.
¿Qué revisar al elegir un software de nómina electrónica?
| Criterio | Por qué importa | Bitákora |
|---|---|---|
| Conexión con la DIAN | Con conexión directa, tu empresa transmite a su nombre y con su propio certificado de firma digital. | Conexión directa con la DIAN en la modalidad de software propio. |
| Costo por transmisión | Algunos proveedores cobran por documento o por colaborador transmitido. | No cobra por transmisión. |
| Validación previa | Detectar errores antes de enviar evita rechazos y notas de ajuste. | Valida el XML y muestra pendientes, advertencias y errores por colaborador. |
| Notas de ajuste | Corregir sin rehacer el periodo ahorra horas de cierre. | Reemplazo y eliminación en el mismo flujo. |
| Coherencia con contabilidad y PILA | Las diferencias entre lo que recibe la DIAN y lo que fiscaliza la UGPP pueden convertirse en un hallazgo. | Nómina, provisiones, contabilidad, PILA y nómina electrónica salen de la misma liquidación. |
| Trazabilidad | Necesitas soportes ante una auditoría. | Cada CUNE queda archivado y consultable. |
| Respaldo | El software maneja datos laborales y tributarios de tu empresa. | Aval de la UGPP y atestiguamiento ISAE 3402 Tipo II. |
Nómina electrónica incluida en el plan de Bitákora
La nómina electrónica está incluida en el plan de Bitákora, sin costo por transmisión. Precios 2026, exentos de IVA.
El total de tu organización, vigentes y retirados.
Escribe cualquier cantidad. Por encima de 100.000 colaboradores la propuesta es a la medida.
La marcación se convierte en liquidación automática.
Plan Esencial
$13.800 por colaborador al mes.
No cobramos IVA
- Por colaborador liquidado
- $13.800
- Por colaborador que marca
- $6.900
Con más de 100.000 colaboradores armamos una propuesta a la medida.
- Implementación sin costo
- Migración en 7 días
- Un consultor de soporte
- Cero cláusulas de permanencia
Preguntas frecuentes sobre nómina electrónica
¿La nómina electrónica se transmite cada quincena o cada mes?
Cada mes. Si pagas la nómina por quincenas, las dos quincenas se reportan en un solo Documento Soporte de Pago de Nómina Electrónica por colaborador, dentro de los 10 primeros días hábiles del mes siguiente.
¿La liquidación de un contrato se reporta en la nómina electrónica?
Sí. Si reportas provisiones cada mes, en la liquidación reportas solo la diferencia de cada prestación social y de las vacaciones: el valor final liquidado menos lo que ya reportaste en documentos anteriores. Los conceptos que no se provisionan, como la indemnización o el salario pendiente, se reportan por su valor total.
¿Qué es el CUNE de la nómina electrónica?
El CUNE es el Código Único de Documento Soporte de Pago de Nómina Electrónica. Identifica cada documento soporte transmitido a la DIAN y es el dato que referencia una nota de ajuste cuando necesitas reemplazar o eliminar ese documento.
¿Se reportan las provisiones de cesantías en la nómina electrónica?
Sí. Las cesantías y sus intereses se reportan en el mes en que se causan, así que lo que va en la nómina electrónica es la provisión mensual y no el pago. Las cesantías que se consignan al fondo no se vuelven a reportar: son las consolidadas del año, ya reportadas mes a mes, y quedarían dobles.
¿Necesito un certificado de firma digital para la nómina electrónica?
Sí. Cada documento soporte se firma digitalmente, con el certificado del empleador o con el de un tercero al que el empleador le dé mandato para firmar en su nombre, como un proveedor tecnológico habilitado. Bitákora firma los documentos con el certificado de tu empresa al momento de la transmisión.
¿Puedo usar la solución gratuita de la DIAN?
Sí. La DIAN ofrece un servicio gratuito para generar y transmitir el documento soporte, que incluye el certificado de firma digital. Ese servicio no reemplaza un software de nómina: debes tener los valores de cada colaborador ya liquidados. Un software de nómina genera el documento desde la liquidación del mes.
¿Bitákora cobra por transmitir la nómina electrónica?
No. Bitákora no cobra por transmisión. La nómina electrónica está incluida en el plan de Bitákora, que se cobra de forma mensual según el número de colaboradores.
¿Cuánto tarda pasarse a Bitákora para transmitir la nómina electrónica?
La implementación no tiene costo y la migración toma 7 días. Un consultor te acompaña en la configuración del software propio, la parametrización de conceptos y tu primera transmisión.
Transmite tu próxima nómina electrónica con Bitákora
Activa 60 días gratis y transmite tu próximo periodo sin costo por transmisión.
Activa tu prueba gratuita por 60 díasInformación normativa revisada a 13 de octubre de 2026 por Hernando Guerrero, abogado laboral y creador de contenido en Bitákora.